📆 ۲۰ اوت ۲۰۲۶ (۲۹ مرداد ۱۴۰۵)
تحریریه کپلر (Kpler)
نکات کلیدی
۱. ورود به فاز سوم جنگ: بازی «مرغ و جوجه»
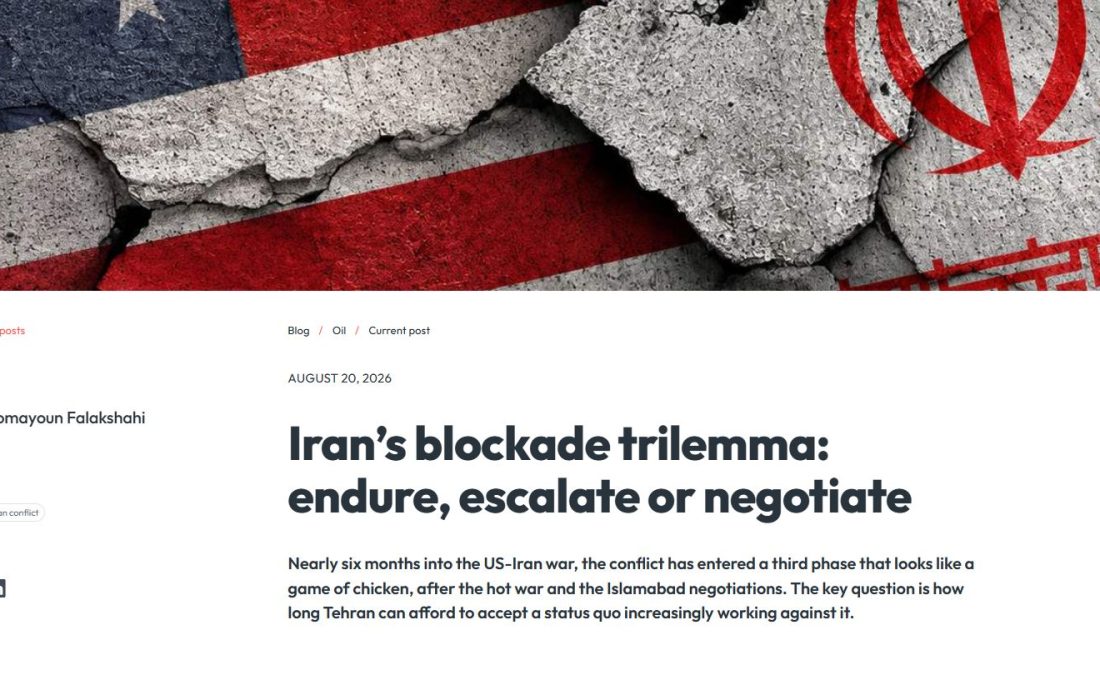
شش ماه پس از آغاز جنگ آمریکا و ایران، درگیری وارد فاز سوم شده است که شبیه بازی «مرغ و جوجه» است. پس از جنگ گرم و مذاکرات اسلامآباد، پرسش کلیدی این است که تهران تا چه مدت میتواند وضعیتی را تحمل کند که بهطور فزایندهای علیه آن عمل میکند.
۲. شکست محاصره دریایی و تغییر معادله صادرات
محاصره دریایی آمریکا معادله صادرات را کاملاً معکوس کرده است. در مارس-آوریل، صادرات نفت خام ایران به ۱.۸۵ میلیون بشکه در روز رسیده بود، در حالی که جریان نفت غیرایرانی از تنگه هرمز به ۳۰۰ هزار بشکه در روز کاهش یافته بود. اما این رابطه اکنون معکوس شده است: بارگیری نفت ایران در اوت به ۲۴۸ هزار بشکه در روز سقوط کرده و تنها یک ابرنفتکش در سه هفته گذشته در جزیره خارک بارگیری شده است. در مقابل، صادرات نفت غیرایرانی خلیج فارس در هفته منتهی به ۳ اوت به ۵.۲ میلیون بشکه در روز رسیده و با احتساب خطوط لوله، به حدود ۹ میلیون بشکه در روز افزایش یافته است.
۳. تشدید محاصره؛ تهدیدهای نیروی دریایی آمریکا
محاصره سختتر از آنچه انتظار میرفت، قابل دور زدن است. کشتیهایی که به پایانههای ایران نزدیک میشوند، هشدارهای نیروی دریایی آمریکا را دریافت میکنند. موجودی جزیره خارک با وجود بارگیری حداقلی، ۷۰۰ هزار بشکه کاهش یافته و به ۱۹.۳ میلیون بشکه رسیده که نشان میدهد ایران تولید خود را کاهش داده، نه اینکه اجازه دهد مخازن پر شوند.
۴. ذخایر شناور؛ آخرین نفسهای درآمدزایی
ایران همچنان بیش از ۸۰ میلیون بشکه نفت در خارج از منطقه محاصره در اختیار دارد که یک «بافر» کوتاهمدت مهم برای تهران فراهم میکند. بیشتر این محمولهها پیشفروش شدهاند و درآمد آنها ۱ تا ۲ ماه پس از تخلیه در بنادر چین به ایران بازمیگردد. با نرخ فعلی تخلیه، این ذخایر شناور میتواند جریان درآمدی را برای ۵ تا ۶ ماه دیگر حفظ کند، پیش از آنکه درآمدهای صادراتی عملاً از بین برود.
۵. ضربه به پتروشیمی؛ دومین منبع درآمد ارزی
پتروشیمی بهعنوان دومین منبع درآمد ارزی ایران، با کاهش ۶۳ درصدی صادرات از ابتدای ۲۰۲۶ مواجه شده است. با پر شدن مخازن، کارخانههای پتروشیمی ممکن است بهتدریج مجبور به تعطیلی شوند. برخلاف میادین نفتی، این کارخانهها کارفرمایان بزرگی هستند و تعطیلی آنها میتواند تأثیر داخلی گستردهتری داشته باشد.
۶. معضل سهگانه؛ هیچ گزینهای ارزان نیست
تهران با یک «معضل سهگانه» روبرو است: تاب آوردن، تشدید تنش، یا مذاکره. هیچیک از این گزینهها از نظر سیاسی ارزان نیست. کپلر تشدید تنش را اجتنابناپذیر یا قطعی نمیداند، اما معتقد است تداوم محاصره، محاسبات را بهطور فزایندهای به سمت آن سوق میدهد.
۷. گزینه اول: تاب آوردن و پذیرش ریسک داخلی
ایران احتمالاً میتواند چند ماه دیگر محاصره را تحمل کند. اما «هیچ کاری نکردن» هزینههایی فراتر از اقتصاد دارد. مقامات ایرانی مدتها ادعا کردهاند اگر کشور نتواند نفت صادر کند، همسایگان نیز نباید بتوانند. احیای صادرات خلیج فارس بهطور فزایندهای این روایت بازدارندگی را تضعیف میکند و پذیرش محاصره در حالی که صادرات همسایگان احیا میشود، میتواند در چشم مخاطب داخلی ضعف به نظر برسد.
۸. گزینه دوم: تشدید تنش برای تغییر معادله
تشدید تنش به تهران چیزی میدهد که تاب آوردن ندارد: امکان تغییر محاسبات برای همه طرفهای دیگر. با نزدیک شدن انتخابات میاندورهای آمریکا و انتخابات اسرائیل، ایران انگیزه دارد هزینههای اقتصادی و سیاسی ادامه جنگ را از طریق افزایش قیمت نفت، اختلال در کشتیرانی، حملات به منافع منطقهای یا گسترش جغرافیای ریسک، بالا ببرد. انتصابهای اخیر محسن رضایی و احمد وحیدی به سمتهای کلیدی، نشاندهنده نفوذ بیشتر مقامات با موضع سختتر است.
۹. گزینه سوم: مذاکره و بلعیدن هزینه سیاسی
مذاکره روشنترین خروجی اقتصادی را ارائه میدهد، اما سختترین گزینه از نظر سیاسی است. امتیازات بیشتر میتواند محاصره را شل کند و فشار بر صادرات و اقتصاد داخلی را کاهش دهد. اما پس از ماهها ارائه مقاومت بهعنوان پیروزی، پذیرش شرایط بدتر با روایت حکومت و پایگاه سخت آن دشوار خواهد بود. همان سیاست داخلی که خویشتنداری را دشوار میکند، سازش را نیز محدود میسازد.
۱۰. جمعبندی؛ تشدید تنش ممکن است «بهتر از هیچکاری نکردن» باشد
احیای صادرات نفت غیرایرانی خلیج فارس، بازار فیزیکی را در کوتاهمدت تسلی میبخشد، اما همزمان هزینه اقتصادی و سیاسی حفظ وضعیت موجود برای تهران را بالا میبرد. هرچه محاصره طولانیتر شود، تشدید تنش در مقایسه با «هیچ کاری نکردن» برای ایران جذابتر میشود، حتی اگر پیامدهای تشدید تنش خطرناکتر شود.